Ziraat Mobil
T.C. Ziraat Bankası A.Ş.
- 4,3
- 193.91K Değerlendirme
- 50.00M
- İndirmeler
- Free
- Fiyat
Ekran Görüntüleri
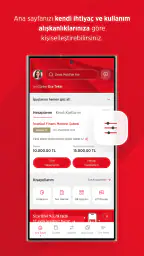
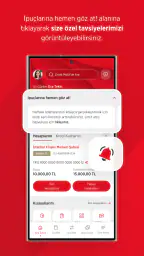
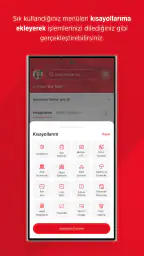
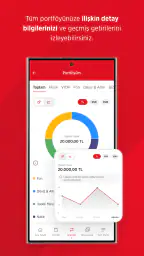
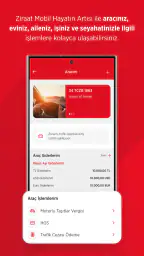
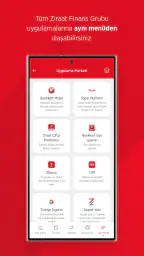
Ziraat Mobil Artıları ve Eksileri
Artıları
- Kullanıcı dostu arayüz
- Hızlı işlem yapabilme
- Kolay para transferi
- Güncel finansal bilgiler
- Güvenli giriş seçenekleri
Eksileri
- Bazı özelleştirmeler sınırlı
- Zaman zaman yavaşlayabiliyor
- Müşteri desteği sınırlı
- Bazı özellikler sadece webde
- Eski telefonlarda sorun çıkarabilir
 Analiz eden All-app
Bir evde ortak kullanılan telefon ya da tablet varsa, bankacılık uygulaması konusunda ilk düşüncem kolaylık değil, hesapların birbirinden net biçimde ayrılması oluyor. Ziraat Mobil, Ziraat Bankası müşterisinin kendi işlemlerini telefondan yönetmesine yarayan bir finans uygulaması; aynı cihazı paylaşmak ise hesabı da paylaşmak anlamına gelmemeli. Benim için en sağlıklı kullanım, herkesin kendi bankacılık erişimini ve oturumunu ayrı tutması, cihazı yalnızca sırayla kullanması. Böylece günlük işlerde pratiklik kazanırken bakiye, işlem geçmişi ve kişisel bildirimler konusunda gereksiz karışıklık yaratmamış olursunuz.
Ortak cihazda kolaylık, hesapta net sınırlar
Evde bir kişinin alışveriş veya fatura işlerini yürütmesi, diğerinin de belirli ödemeleri takip etmesi sık rastlanan bir düzen. Uygulamayı aynı telefonda kullanmak bu koordinasyonu kolaylaştırıyor gibi görünse de bankacılıkta kimin hangi hesaba eriştiği konusu ayrı bir dikkat gerektiriyor. Ben ortak kullanım için tek bir açık oturum bırakmak yerine, her kullanıcının kendi erişimiyle işlem yapmasını ve işi bitince oturumu kapatmasını tercih ederim. Bu, aile üyeleri arasında güven eksikliği olduğu için değil; finansal bilgilerin kişiye özel kalması ve yanlış hesaptan işlem yapılmaması için iyi bir alışkanlık.
Özellikle ödeme öncesinde alıcıyı ve seçili hesabı tekrar kontrol etmek, aceleyle yapılan bir dokunuşun doğurabileceği hataları azaltır. Bir yakının hesabına para göndermek ya da ev giderini ödemek gibi rutinlerde, işlemi kimin yaptığı kadar hangi hesaptan yaptığı da önemlidir. Uygulama bu işleri telefona taşısa da kullanıcı sorumluluğunu ortadan kaldırmıyor. Ben bu nedenle her işlemden önce kısa bir kontrolü, hızdan vazgeçmek değil, hızın güvenli tarafını korumak olarak görüyorum.
Kurulum ve kullanım sınırlarını baştan düşünmek
Mobil bankacılığı ilk kez kuracak biri için önemli soru yalnızca uygulamanın nasıl açılacağı değil, telefonun kimin elinde olduğu ve ekrana kimlerin erişebildiğidir. Kendi cihazınızda kullanıyorsanız telefonu kilitli tutmak ve bankacılık oturumunu başkalarının görebileceği şekilde açık bırakmamak temel bir başlangıç. Ortak cihazdaysa uygulamaya erişim vermeden önce cihazı kullanan kişilerin sınırlarını konuşmak daha da önemli. Birinin uygulamayı açabilmesi, onun diğer aile üyelerinin hesaplarını incelemesi ya da onlar adına işlem yapması gerektiği anlamına gelmez.
Ben ayrıca, bankacılık işlemlerini yaparken ekranı kalabalık bir ortamda açık bırakmamaya ve bildirimlerin başkalarının görebileceği şekilde görüntülenip görüntülenmediğini kontrol etmeye dikkat ederim. Bildirimler, hesap hareketlerini takip etmek için yararlı olabilir; fakat telefon başkalarıyla paylaşılıyorsa özel finansal bilgilerin görünürlüğünü de hesaba katmak gerekir. Bu noktada en iyi tercih, bildirimleri tamamen kapatmak ya da her şeyi açık tutmak gibi tek bir reçete değil, kendi cihaz ve mahremiyet düzeninize uygun bir denge kurmaktır.
Ev bütçesini koordine ederken işe yarayan küçük alışkanlıklar
Uygulamanın değeri yalnızca tek seferlik para transferlerinde değil, evin düzenli finans işlerini toparlamaya yardımcı olmasında da ortaya çıkıyor. Örneğin ay içinde bir kişi faturaları takip ediyor, diğeri ortak alışverişleri karşılıyorsa, hangi ödemenin tamamlandığını birbirine haber vermek tekrar ödeme riskini azaltır. Ben böyle bir düzende, uygulamayı herkesin hesabını ortak ekranda tutmak için değil, her kişinin kendi işlemini doğru hesaptan tamamlayıp ardından ev içindeki planı netleştirmesi için kullanırdım.
Burada küçük ama yararlı bir yöntem, düzenli ödemeleri yapmadan önce ödeme dönemini ve tutarı kontrol etmek, ardından işlem tamamlandığında aile içinde kısa bir bilgi paylaşımı yapmaktır. Böylece bankacılık uygulamasının gösterdiği işlem kaydı kişisel hesap takibi için kalırken, ev bütçesi konuşması da ayrı ve anlaşılır yürür. Uygulama kendi başına aile bütçesi toplantısı ya da ortak kayıt defteri değildir; bu ayrımı bilmek beklentiyi doğru kurar. Finansal işleri birlikte planlayanlar için kullanışlı olabilir, ancak herkesin harcamasını tek yerden yönetmek isteyenler başka bir bütçe yöntemiyle desteklemek isteyebilir.
Haber Masamızdan Daha Fazlası
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Günlük bir senaryoda, marketten çıkarken evde biten bir ürün için ödeme yapan kişi hesabını kontrol eder; aynı akşam faturayı üstlenen kişi de kendi erişimiyle ödemesini tamamlar. İki işlem tek telefonda sırayla yapılacaksa, her kullanıcının kendi oturumunda kalması ve işi bitince cihazı güvenli bırakması daha düzenli bir akış sağlar. Bu yaklaşım, kimin ne yaptığını hatırlamayı kolaylaştırırken kimsenin diğerinin bankacılık bilgilerine gereksiz yere bakmasını gerektirmez.
Yaş, güven ve aile içindeki rol
Finans uygulamalarına ilişkin yaş uygunluğu, uygulamayı kimin kullanacağına dair tek başına yeterli bir karar ölçütü değil. PEGI 3 sınıflandırması, içerik yaş etiketini gösterir; bankacılık işlemlerinin yetişkin gözetimi olmadan herkes için uygun olduğu anlamına gelmez. Ben çocukların ya da finansal işlemlerde deneyimi olmayan aile üyelerinin cihazı kullanması durumunda, hesap erişimi ve ödeme kararları konusunda açık sınırlar koymayı önemli buluyorum. Telefonu kısa süreliğine vermekle bankacılık erişimini paylaşmak aynı şey değil.
Güven konusunda da uygulamanın sunduğu kolaylığa aşırı anlam yüklememek gerekir. Mobil bankacılık işlemlerinde doğru kullanıcı hesabıyla hareket etmek, cihazı korumak ve işlem ayrıntılarını kontrol etmek kullanıcının sorumluluğundadır. Aile içinde bir kişinin diğerine ödeme yapmayı göstermesi yararlı olabilir; fakat öğrenme amacıyla yapılan yönlendirme, şifre veya kişisel erişim bilgilerini gelişigüzel paylaşmayı gerektirmez. Benim yaklaşımım, işlemi mümkün olduğunca hesap sahibiyle birlikte yürütmek ve her kişinin kendi mali bilgileri üzerinde kontrolünü korumasıdır.
Kimler için uygun, kimler başka yol seçmeli?
Ziraat Bankası müşterisi olup günlük bankacılık işlerini telefondan halletmek isteyenler için uygulama doğal bir seçenek. Hesap hareketlerini takip etmek, ödeme yapmak ya da bankacılık işlerini şubeye gitmeden yürütmek isteyen biri, mobil erişimin sağladığı rahatlıktan yararlanabilir. Telefonda işlem yapmaya alışkın olan ve hesap güvenliğini kendi cihaz düzeni içinde koruyabilen kullanıcılar için özellikle anlamlı. T.C. Ziraat Bankası A.Ş. tarafından geliştirilen uygulamanın ücretsiz olması da indirme kararını kolaylaştırıyor; yine de ücretsiz erişim, her bankacılık ihtiyacının yalnızca telefonla çözüleceği anlamına gelmiyor.
Öte yandan bankacılık işlerini yüz yüze görüşerek yürütmeyi tercih eden, akıllı telefon kullanmak istemeyen ya da hesap erişimini dijital ortamda yönetmekte rahat hissetmeyen biri için şube veya bankanın sunduğu diğer resmî kanallar daha uygun olabilir. Başka bankaların uygulamaları da kendi müşterileri için benzer bir mobil kolaylık sunar; seçim çoğu zaman hangi bankayla çalıştığınıza, mevcut hesaplarınıza ve alışkanlıklarınıza bağlıdır. Ziraat Mobil’i başka bankaların uygulamalarından üstün ilan etmek yerine, Ziraat Bankası müşterisinin kendi bankacılık işlerini aynı ekosistemde yapabilmesi açısından değerlendirmek daha doğru.
Uygulamanın geniş kullanıcı kitlesi de tercih edilirliğine dair fikir veriyor: ortalama puanı 4,3 ve 748 bini aşkın değerlendirmesi bulunuyor; indirme sayısı 50 milyonun üzerinde. Bunlar benim için tek başına kalite kanıtı değil, fakat uygulamanın çok sayıda kişi tarafından kullanıldığını gösteren işaretler. Yorumların farklı beklentilerden ve cihaz deneyimlerinden gelebileceğini düşünerek, karar verirken kendi bankacılık ihtiyacınıza ve güvenlik alışkanlıklarınıza odaklanmanızı öneririm.
Kullanıcı Dostu Arayüz
Ziraat Mobil uygulamasını açtığınızda, ilk dikkatinizi çeken şey, kullanıcı dostu ve sade bir arayüz oluyor. Büyük butonlar ve anlaşılır menüler sayesinde, hangi işlemi yapmak isterseniz isteyin, hızlıca ulaşabiliyorsunuz. Aradığınızı bulmak hiç bu kadar kolay olmamıştı.
Hızlı ve Güvenli İşlemler
Bankacılık işlemlerinde hız ve güvenlik en önemli unsurlar arasında. Ziraat Mobil, bu konuda gerçekten başarılı. Uygulamada para transferi yapmak ya da fatura ödemek sadece birkaç dokunuşla mümkün. Özellikle QR Kod ile para çekme özelliği, ATM önünde beklemeden işinizi halletmenizi sağlıyor.
QR ile para çekme, kartınızı yanınızda taşımadığınız bir anda pratik bir seçenek olabilir; ancak ben bunu ATM’de hiç beklemeyeceğiniz garantisi gibi okumam. Önce uygulamada işlemi hazırlayıp ATM’deki adımları takip etmek gerekir ve yoğunluk gibi dış etkenler yine devrededir. Bu yöntemi kullanacaksanız, ekrandaki yönlendirmeleri acele etmeden izlemek ve işlem sonunda hesabınızdan ne çıktığını kontrol etmek iyi bir alışkanlık. Kartlı işlemlere alışkın olanlar için QR seçeneği zorunlu bir değişiklik değil, ihtiyaç anında değerlendirilebilecek ek bir yol.
Para transferi ve fatura ödeme gibi işlerde de hızın en büyük faydası, küçük işleri uygun zamanda aradan çıkarabilmek. Yine de kayıtlı bir alıcıya gönderim yaparken isim ve hesap bilgilerini gözden geçirmek, daha önce yaptığınız işlemi aynı tutar ve alıcıyla tekrar edeceğiniz varsayımına kapılmamak gerekir. Özellikle ortak giderlerde ödeme açıklamasını ve doğru hesabı kontrol etmek, sonradan kimin hangi ödemeyi yaptığına dair karışıklığı azaltır. Ben uygulamayı bu nedenle hızlı işlem aracı olarak kullanırken son kontrolü atlamam.
Özelleştirilebilir Bildirimler
Günümüzde hepimiz birçok uygulamadan bildirim alıyoruz ve bu durum zaman zaman yorucu olabiliyor. Ziraat Mobil, bildirimleri özelleştirme imkanı sunarak bu sorunlara çözüm getiriyor. Hesap hareketlerinizi, kredi kartı ekstrelerinizi veya diğer önemli gelişmeleri anında öğrenmek için bildirim ayarlarınızı kendinize göre düzenleyebilirsiniz.
Bildirimleri seçerken ben önce hangilerinin gerçekten zamanında haberdar olmayı gerektirdiğini düşünürüm. Çok sayıda uyarı, önemli bir hareketi fark etmeyi kolaylaştırmak yerine ekranı gereksiz yere doldurabilir; hiçbirini takip etmemek de hesap hareketlerini gözden kaçırma hissi yaratabilir. Ortak cihaz kullanılıyorsa bir başka denge daha var: finansal uyarılar hesap sahibine yarar sağlarken, kilit ekranında görünen içerik evdeki diğer kişilere istemeden bilgi verebilir. Bu yüzden ayarları hem takip ihtiyacına hem de cihazın kimler tarafından görüldüğüne göre düzenlemek daha sağlıklı.
Çoklu Hesap Yönetimi
Birden fazla hesabı olanlar için uygulama oldukça pratik. Farklı hesaplar arasında kolayca geçiş yapabilir ve tüm hesaplarınızın durumunu tek bir ekrandan takip edebilirsiniz. Bu özellik, özellikle ticari işlemler yapan kullanıcılar için büyük bir kolaylık sağlıyor.
Birden fazla hesabı yönetirken benim dikkat ettiğim nokta, para göndermeden önce kaynak hesabı yeniden kontrol etmek. Hesaplar arasında geçişin kolay olması, yanlış hesaptan işlem yapma ihtimalini tamamen ortadan kaldırmıyor; özellikle kişisel ve iş amaçlı hesapları ayrı tutanlar için bu kısa kontrol değerli. Hesapları tek ekranda görebilmek genel durumu anlamayı kolaylaştırsa da bu görünümü ortak cihazda başkalarıyla paylaşmak, her hesabın ayrıntılarını da göstermeyi gerektirebilir. Kolay erişimle mahremiyet arasındaki sınırı kullanıcı belirlemeli.
Günlük kullanımda beklentiyi doğru kurmak
Uygulamayı kullanmayı düşünenlerin aklındaki pratik sorulardan biri, her bankacılık işinin telefonda tamamlanıp tamamlanamayacağıdır. Benim cevabım, mobil uygulamanın sık yapılan işleri kolaylaştırdığı, fakat bankacılık ilişkisinin tamamının tek bir ekrana sığmadığı yönünde. Günlük ödeme, hesap takibi ve uygun işlemler için telefondan başlamak rahat olabilir; daha kapsamlı ya da yüz yüze destek gerektiren bir durumda bankanın diğer kanallarına başvurmak daha doğru olabilir. Bu ayrımı baştan kabul etmek, uygulamadan beklenenleri gerçekçi tutar.
Bir başka soru da uygulamanın aile içinde ortak kullanıma uygun olup olmadığı. Aynı cihazda sırayla açılması mümkün bir kullanım biçimi gibi görünse de hesapların ortak olduğu varsayılmamalı; her kişinin kendi erişimini koruması ve işlemden sonra cihazı güvenli bırakması gerekir. Bir aile üyesinin ödeme yapmasına yardım etmek istiyorsanız, işlemi hesap sahibinin gözetiminde yürütmek daha yerinde olur. Bu yaklaşım hem yanlış hesaba dokunma ihtimalini azaltır hem de kişisel finansal bilgilerin kontrolünü hesap sahibinde tutar.
Yeni kullanıcıların bir diğer merakı, bildirimlerin açık tutulmasının şart olup olmadığı olabilir. Ben bunu kişisel takip ihtiyacına göre verilmesi gereken bir karar olarak görüyorum: sık kontrol etmeyi unutan biri hareketlerden haberdar olmayı tercih edebilir, ortak cihaz kullanan biri ise ekranda görünen bilgileri sınırlamak isteyebilir. Bildirim tercihini sonradan gözden geçirmek de faydalı; telefonun kullanım biçimi değiştiğinde eski ayarların hâlâ uygun olduğunu varsaymamak gerekir. Burada amaç her uyarıyı açmak değil, sizin için anlamlı olan bilgiyi doğru biçimde takip etmektir.
Uygulama ücretsiz olduğu için denemek kolay görünse de asıl karar, mobil bankacılığın sizin çalışma biçiminize uyup uymadığıdır. Uygulamayı indirip kullanmaya başlamadan önce bankacılık işlemlerini hangi cihazdan yapacağınızı, o cihazı kimin gördüğünü ve bildirimlerin nasıl göründüğünü düşünün. PEGI 3 etiketi içerik sınıflandırmasıdır; finansal işlemlerin yaşı küçük kullanıcılar için uygunluğu ya da hesap erişim yetkisi konusunda tek başına bir rehber değildir. Aile içinde cihazı çocuklar da kullanıyorsa, bankacılık oturumunu onlardan ayrı tutmak özellikle önem taşır.
Uygulamanın 17 Haziran 2014’te yayımlanmış olması, mobil bankacılığın Ziraat Bankası kullanıcıları için yeni bir fikir olmadığını gösteriyor. Yine de kullanım deneyimi telefonun kendisine, internet bağlantısına ve kişinin dijital işlemlere aşinalığına göre değişebilir. Telefonda bankacılık konusunda yeniyseniz, önce acil olmayan ve tanıdık bir işlemi yaparak menülere alışmak, ilk denemeyi aceleyle ödeme yapmanız gereken bir ana bırakmaktan daha rahat olabilir. İşlem ekranlarını okuyarak ilerlemek, kısa yol aramaktan daha güvenli bir başlangıç sağlar.
Genel değerlendirmem şu: Ziraat Bankası müşterisiyseniz ve hesaplarınızı telefondan takip etmeyi seviyorsanız, günlük bankacılık için elinizin altında bulunması anlamlı. Para transferi, fatura ödemesi, bildirim takibi ve hesaplar arasında geçiş gibi işler mobil erişimin değerini gösteriyor; QR ile para çekme de kartın elinizde olmadığı durumlarda işe yarayabilecek bir seçenek. Buna karşılık ortak cihazda oturumu açık bırakma, bildirimleri gelişigüzel gösterme ya da aile üyelerinin hesaplarını tek erişimde toplama fikri bana doğru gelmiyor. Benim önerim, uygulamayı kişisel bankacılık aracı olarak kullanmak ve ev içindeki koordinasyonu hesap erişimini paylaşmadan yürütmek.
Sonuç olarak, Ziraat Mobil ihtiyaç duyduğunuz tüm bankacılık işlemlerini hızlı, güvenli ve kolay bir şekilde gerçekleştirmenizi sağlıyor. Kullanıcı dostu arayüzü ve sunduğu çeşitli özelliklerle gerçekten dikkat çekici bir uygulama. Eğer henüz denemediyseniz, mutlaka bir şans vermelisiniz. Cebinizdeki banka şubesine merhaba deyin!
Sıkça Sorulan Sorular
Ziraat Mobil uygulaması hangi platformlarda kullanılabilir?
Ziraat Mobil, hem Android hem de iOS platformlarında kullanılabilir. Uygulamayı Google Play Store veya Apple App Store üzerinden ücretsiz olarak indirebilirsiniz. Kurulum sırasında cihazınızın güncel bir işletim sistemine sahip olduğundan emin olun, böylece uygulama en iyi performansı gösterir.
Ziraat Mobil'i kullanmak için hangi bilgilere ihtiyacım var?
Ziraat Mobil uygulamasını kullanmak için öncelikle Ziraat Bankası müşterisi olmanız gerekmektedir. Uygulamayı kullanabilmek için internet bankacılığı kullanıcı adı ve şifrenizle giriş yapmanız yeterlidir. Henüz internet bankacılığı şifreniz yoksa, şubelerden veya bankanın web sitesi üzerinden şifre alabilirsiniz.
Ziraat Mobil uygulaması güvenli mi?
Evet, Ziraat Mobil uygulaması, kullanıcıların bilgilerinin güvenliğini sağlamak amacıyla gelişmiş güvenlik protokolleri kullanır. Uygulama, çift faktörlü kimlik doğrulama ve şifreleme teknolojileri ile korunur. Ayrıca, kullanıcıların uygulamayı güvenli bir şekilde kullanabilmesi için düzenli olarak güncellemeler yapılmaktadır.
Ziraat Mobil ile hangi işlemleri gerçekleştirebilirim?
Ziraat Mobil ile hesap bakiyenizi kontrol edebilir, para transferi yapabilir, fatura ödeyebilir ve yatırım işlemleri gerçekleştirebilirsiniz. Ayrıca kredi kartı bilgilerinizi görüntüleyebilir ve kart borçlarınızı ödeyebilirsiniz. Uygulama, bankacılık işlemlerinizde size hızlı ve kolay bir deneyim sunar.
Ziraat Mobil uygulamasında yaşadığım sorunları nasıl çözebilirim?
Ziraat Mobil uygulamasında karşılaştığınız sorunlar için öncelikle uygulamanın güncel olduğundan emin olun. Sorun devam ederse, Ziraat Bankası müşteri hizmetlerini arayarak destek alabilirsiniz. Ayrıca, uygulama içindeki yardım ve destek menüsünden sıkça sorulan sorulara göz atarak çözüm bulabilirsiniz.